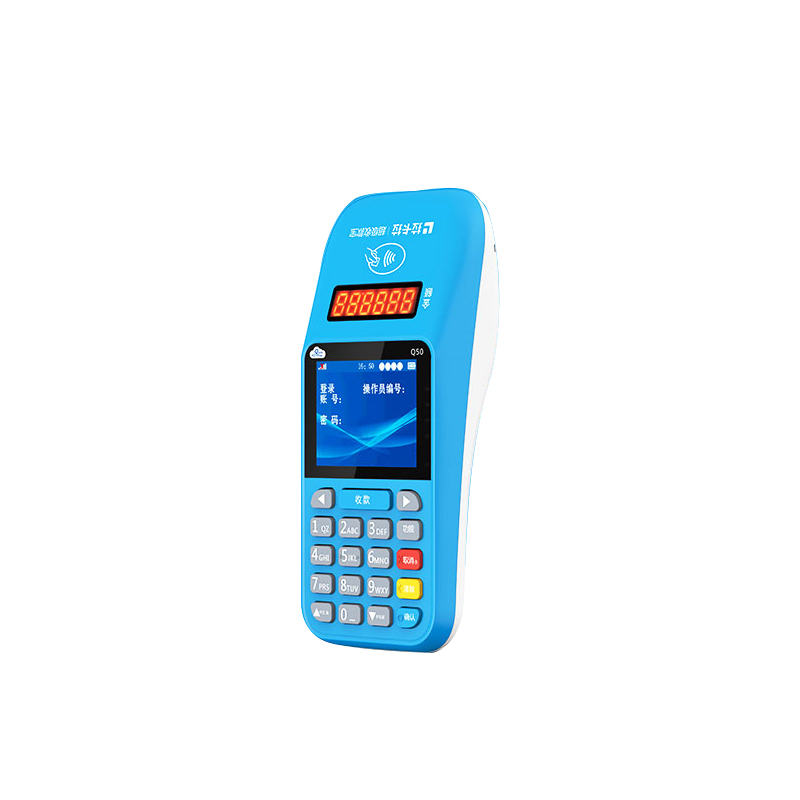
首先要明确的是,0.6%的信用卡刷卡费率,是当前收单行业经过多轮监管调整后形成的标准合理区间。早年行业费率混乱的时候,不少机构为了抢商户打出远低于成本的低费率,最后要么后期偷偷调价,要么靠跳码套取优惠类商户补贴,最终受损的还是普通商户。现在拉卡拉执行的0.6%刷卡费率,完全符合央行96费改的标准类商户定价规则,这笔手续费会在发卡行、清算机构和收单机构之间做合理分配,覆盖银行的信用卡资金成本、银联的清算成本,以及收单机构的终端运维、风控服务等刚性支出。这个费率下的所有刷卡交易,都会落地真实备案的标准类商户,银行能正常给持卡人累积消费积分,商户长期使用也不会出现信用卡降额封卡、交易资金被风控冻结的问题,稳定性和合规性都有充足保障。

但这个0.38%的扫码普惠费率,有明确的适用边界,很多新商户容易踩坑。它的优惠仅限单笔1000元以内的扫码、云闪付小额交易,一旦单笔扫码金额超过1000元,超出的部分就会自动切换回标准0.6%费率计费,不会整笔享受优惠。不少商户误以为扫码交易全场景都能0.38%,遇到大额订单直接让顾客扫码,最后发现手续费比预期高了不少,就是因为没注意到这个限额规则。拉卡拉的正规POS机在入网电子协议里,会把两类费率的适用场景写得清清楚楚,不会模糊边界误导商户,所有扣费明细都能在后台查到,每一笔手续费的去向都透明可追溯。
很多有经验的老商户,早就摸透了两类费率的搭配技巧:日常几十到几百元的小额散客订单,优先引导顾客用扫码付款,享受0.38%的低费率,积少成多一年下来能省下几千元手续费;几千上万元的大额订单,走标准0.6%的刷卡通道,既能保证交易稳定不触发风控,也不会因为扫码超限产生额外成本。
0.6%刷卡和0.38%扫码的费率差异,本质上是兼顾行业合规稳定性和小微商户扶持的平衡设计,商户只要摸清楚两类费率的适用场景,合理搭配使用,就能在合规的前提下,把日常经营的手续费成本控制到最合理的区间。