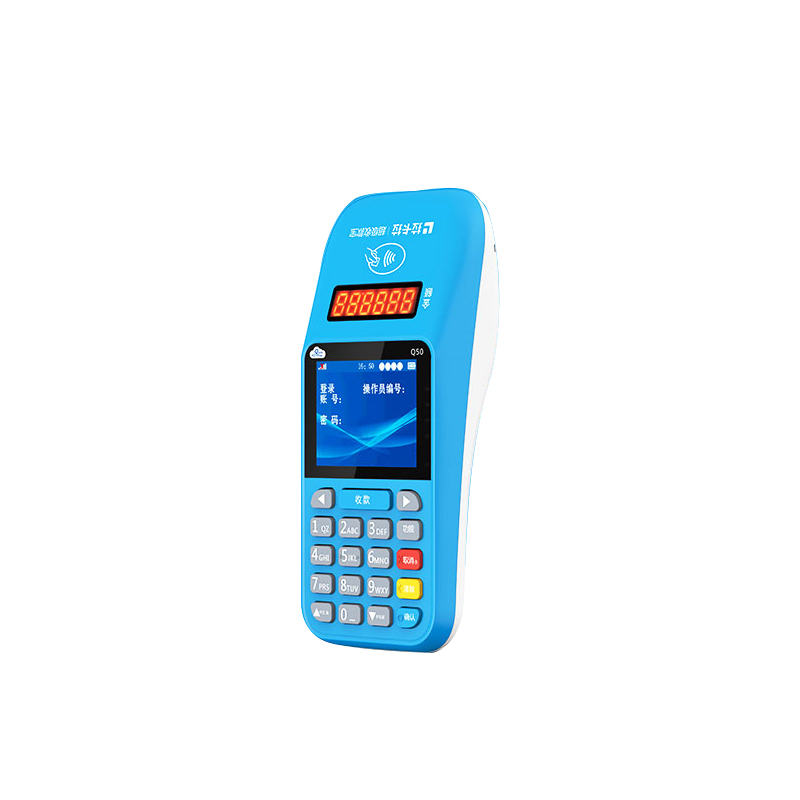
先说信用卡也就是贷记卡刷卡,这是门店最常用的收款方式,普通百货、服装、装修、餐饮这类标准商户,行业主流参考费率在到0.6%之间,0.6%是大家常说的经典标准费率。简单理解,刷一万块信用卡,手续费大约到60元。部分交易量稳定、月流水很高的老店,可以和服务商协商调到更低的优惠费率,一般不会低于0.53%,低于这个区间就要留意是不是临时活动、后期会调价。
然后是储蓄卡刷卡,借记卡和信用卡规则不一样,大多是百分比加封顶模式,常见费率到0.5%,单笔封顶20元左右。也就是说,不管刷五万还是十万,储蓄卡这笔手续费最多只扣20元,适合大额转账、客户储蓄卡付尾款的场景,这个封顶规则是储蓄卡和信用卡最大的区别。
还有微信、支付宝扫码收款,也就是聚合二维码交易,目前市面主流扫码费率大多在0.38%上下,部分活动商户可以做到0.3%左右。扫码单笔金额通常有区分,一千元以内小额云闪付优惠费率更低,超过额度会自动切换成常规刷卡费率,办理的时候一定要问清楚扫码额度分界,避免后期大额扫码扣费和预期不符。
费率不是一成不变的,商户类目会直接影响价格。超市、粮油店、加油站这类民生优惠类商户,费率会更低一些;普通零售、餐饮、服务门店属于标准商户,费率偏高;公立医院、公立学校等公益类目,符合政策可以享受零费率。一定要注意,不要轻信代理说帮你改成优惠类目降费率,这种属于违规套码,一旦被检测到,会直接风控冻结资金,风险很大。

很多商家会混淆手续费和其他费用,这里区分清楚,手续费是交易产生、按笔扣取的,除此之外还有其他单独费用。机具押金、流量费不属于交易手续费,押金达标返还,流量费是机器联网年费,和每一笔刷卡扣费无关,不要把流量费、押金当成手续费来对比。
办理前一定要落实两件事,第一确认费率是否长期稳定,很多业务员用短期低费率吸引开户,激活一两个月之后悄悄上调,没有提前告知;第二确认是T+0实时到账还是T+1次日到账,部分实时到账会额外加收加急费用。
同时也要明白,手续费是市场调节价,监管只划定上限,由支付机构和商户协商定价,不存在永久不变的固定标准。办理时把信用卡、储蓄卡、微信支付宝扫码三项费率单独确认,写进沟通记录,不要只看一个低费率就盲目办理。
店铺的pos机手续费多少现在标准的是多少
最后提醒,不要相信零费率、永久0.3低费率这类宣传,正规一清机不存在无手续费的情况。店铺办理优先选择拉卡拉正规授权渠道,入网类目如实选择,按照自己的经营类目对应正常费率,交易保留消费凭证,合规收款,既能控制经营成本,也能避开套码、私自调价的套路。