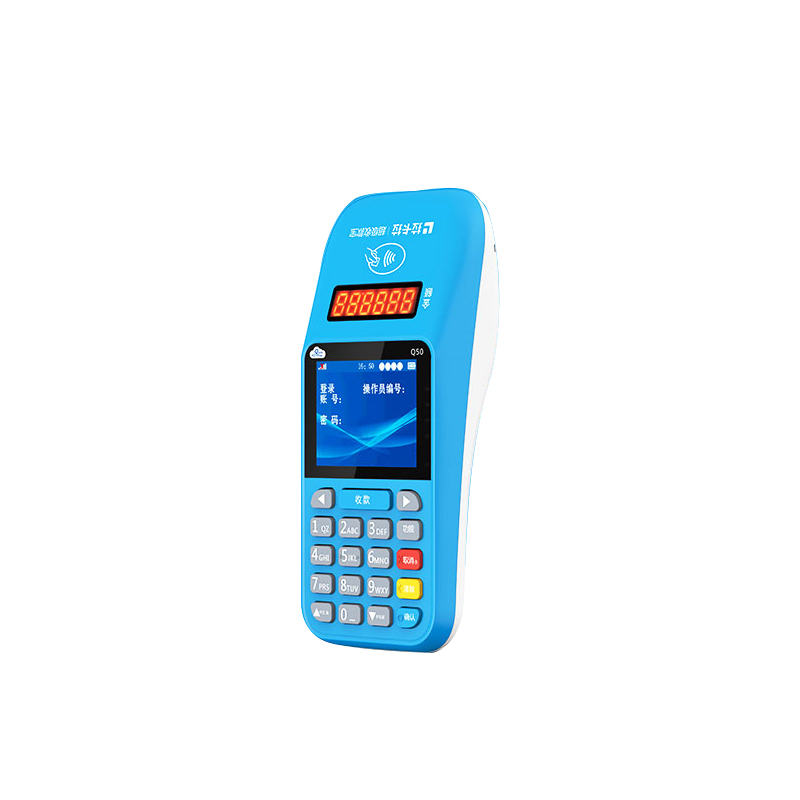
当前行业里正常的合规费率,主要分成两个主流档位,没有绝对的“越低越好”。首先是0.38%的普惠优惠费率,它的适用场景是1000元以内的扫码、云闪付小额交易,这是央行给小微经营场景保留的优惠政策,专门适配便利店、小吃店这类高频小额收款的场景,能帮商户降低日常经营成本。其次是0.6%的标准刷卡费率,这是信用卡刷卡交易的基准费率,覆盖1000元以上的所有常规信用卡交易,这个费率区间的收益会按照固定比例分给发卡行、银联和收单机构,是行业公认的长期稳定合理区间,不会出现机构为了压缩成本违规跳码的情况。除此之外,借记卡刷卡的正常费率维持在0.5%左右,同时执行单笔20元封顶的规则,适配批发类商户的大额交易场景。
0.38%和0.6%的核心区别,首先体现在适用场景和交易限额上。0.38%的费率只针对扫码和云闪付小额交易,单笔上限大多是1000元,单日累计交易额度通常在5000到10000元之间,超过限额的交易就会自动跳转到标准费率。而0.6%的刷卡费率没有单笔交易额度的硬性限制,几千、几万的大额信用卡交易都能正常完成,完全不受扫码额度的制约,适合大额订单的收款场景。两者的成本差异也非常直观,刷10000元的信用卡,走0.6%的费率需要支付60元手续费,走0.38%的扫码费率只需要38元,单笔就能省下22元,对于月流水10万的小微商户来说,合理搭配使用一年下来能省下两千多的手续费成本。
但这里要特别提醒一个关键误区,很多不良代理会宣传“所有信用卡刷卡都能走0.38%费率”,这本质上是违规套取小额优惠费率的行为,长期使用这类机器,交易记录会被伪装成优惠类甚至公益类商户,银行风控系统很容易识别到异常,轻则信用卡降额,重则直接封卡。真正合规的产品,0.38%和0.6%的费率边界非常清晰,不会刻意模糊场景规则,选择费率落在正常区间、商户真实不跳码的正规一清机,小额交易用0.38%扫码省成本,大额交易用0.6%标准费率保稳定,才是小微商户长期经营最稳妥的选择。