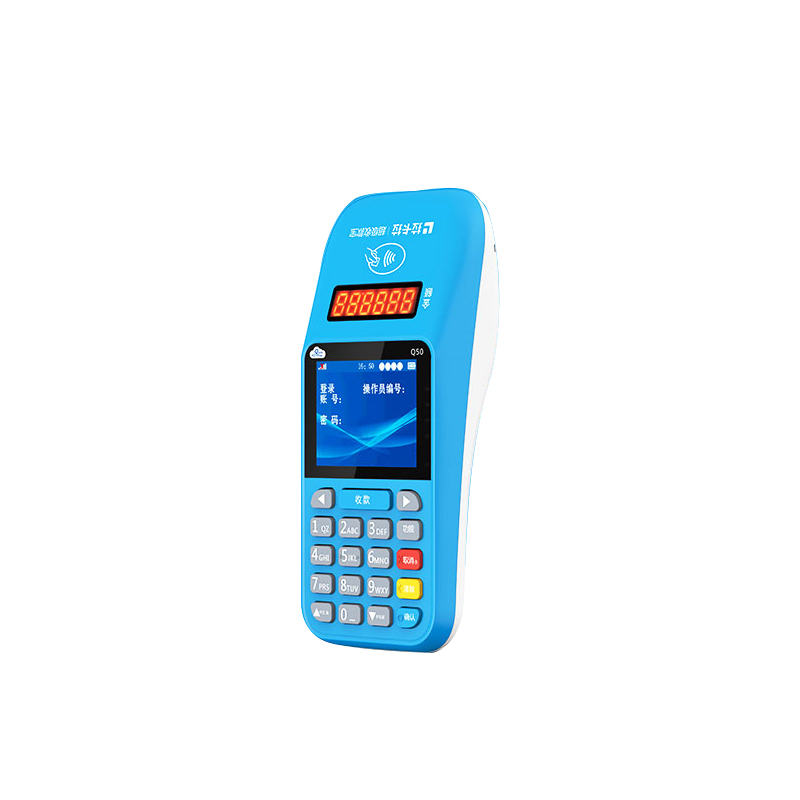
这套0.6%的标准费率,底层依据来自央行确立的96费改规则,从2016年落地至今,依然是整个收单行业的刚性定价基准。整个费率的成本构成完全公开透明,没有任何暗箱操作的空间:其中0.45%是发卡银行收取的服务费,用来覆盖信用卡用户的免息期资金成本、积分权益运营、风控反欺诈的刚性支出,这部分是完全不可压缩的刚性成本;0.065%是银联收取的跨行清算服务费,用来支撑全国亿万级交易的跨行网络运维,保障每一笔资金的跨机构流转安全;剩下的0.085%才是拉卡拉用来覆盖机具硬件、4G流量、7×24小时客服、合规风控系统的运营成本,以及合理的服务利润,三方成本相加刚好接近0.6%的基准线。

对于长期经营的标准类商户来说,0.6%的费率带来的隐性价值,远远超过前期省下的几块钱手续费。首先是彻底杜绝跳码风险,每一笔交易都能匹配对应行业的合规MCC码,银行能拿到足额的手续费收益,不会把门店的交易判定为异常行为,既不会出现资金延迟到账的情况,也不会让经常来店里刷卡的老客户触发信用卡风控,反而能提升门店的交易信任度,留住更多习惯用信用卡大额消费的熟客。其次是费率规则完全写入官方电子协议,任何费率调整都必须提前30天通过官方渠道公示,普通代理商没有私自调价的权限,全年的手续费支出完全可控,不会出现前低后高、全年总花费反而更高的情况。更重要的是,所有交易全程走银联官方一清清算通道,客户备付金100%全额交存央行监管,彻底杜绝资金不到账的风险,对于靠现金流生存的实体门店来说,这份稳定的价值远超过短期省下的手续费。
当然这套标准费率也不是一刀切,拉卡拉针对不同经营情况的优质商户,也设置了合规的梯度优惠政策。长期合规使用、无拒付无违规记录的商户,月交易流水达标后,可以申请阶梯式费率下调,所有降费流程都在官方体系内完成,完全不会触碰合规红线。
说到底,0.6%不是一个用来赚钱的高定价,它是整个支付行业给标准类商户划下的一道安全线。选择这个合规的标准费率,本质上是选择了一套长期稳定、不用担惊受怕的收款服务,不用为了短期的蝇头小利,去冒资金和风控的风险。