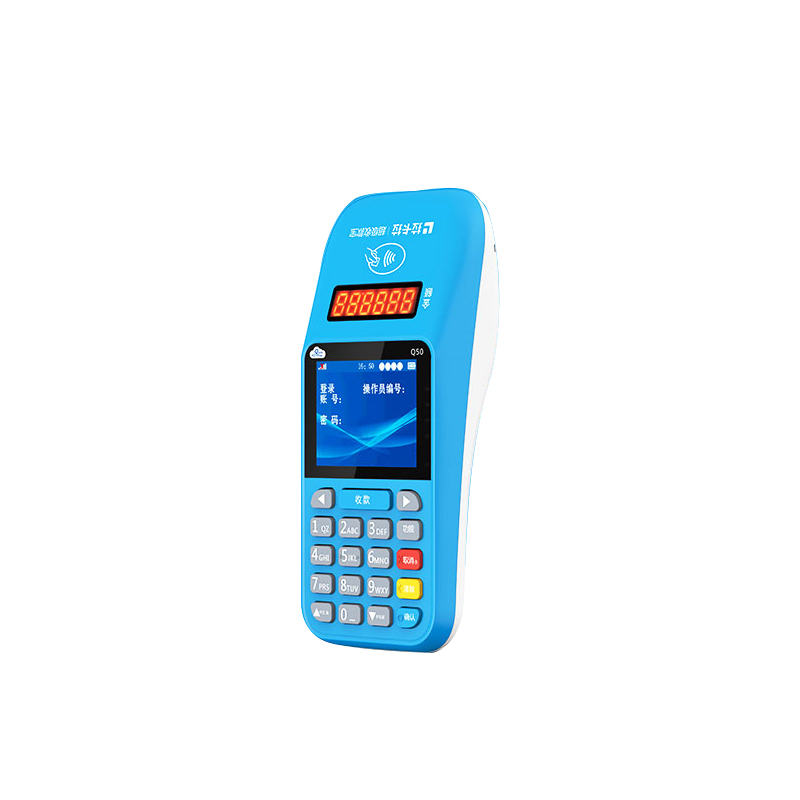
这套0.6%费率的底层依据,来自多年前央行96费改后确立的行业规则,直到2026年依然是全行业刚性执行的定价基础。整个费率的成本构成完全公开,没有任何暗箱操作的空间:其中0.45%是发卡行收取的服务费,这部分是银行给用户提供信用卡授信、积分权益、免息期服务的刚性成本,没有任何压缩空间;0.065%是银联收取的清算服务费,用来支撑全国跨行交易的清算网络运维,保障每一笔资金的跨机构流转安全;剩下的0.085%,才是拉卡拉用来覆盖机具硬件、4G流量、售后维护、合规风控的运营成本,以及合理的服务利润。
很多人会问,市面上明明有更低的费率,为什么拉卡拉要坚持0.6%的标准定价?核心原因是任何低于0.515%的费率,收单机构每刷一笔都必然亏本。那些前期给你开0.5%甚至更低费率的机器,根本不可能长期维持,后续只能通过偷偷跳码、后期暴涨费率、加收隐形秒到费的方式补回亏损。而拉卡拉的0.6%标准费率,从一开始就留足了合规运营的空间,不需要靠违规操作补亏,能给商户提供长期稳定的服务,不会出现“用了三个月费率偷偷涨到1.2%”的套路。

当然这套定价逻辑也不是一刀切,针对不同经营情况的商户,拉卡拉也有合规的差异化调整空间。持有营业执照的民生类行业商户,提交经营实景证明后可以申请专属优惠费率;长期合规使用、无违规记录的优质存量商户,月流水达标后也能申请阶梯式费率下调,所有降费路径都在官方体系内完成,不会触碰合规红线。
说到底,0.6%不是一个随便定的数字,它是整个支付行业经过多年市场磨合,找到的最平衡的安全线。对于想长期稳定经营的商家来说,选择这个标准费率,本质上是选择了一套不用担惊受怕的合规收款服务,不用为了短期的蝇头小利,去冒资金和风控的风险。